Domain kanal-rohrleitungsbau.de kaufen?
Wir ziehen mit dem Projekt
kanal-rohrleitungsbau.de um.
Sind Sie am Kauf der Domain
kanal-rohrleitungsbau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kanal-rohrleitungsbau.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
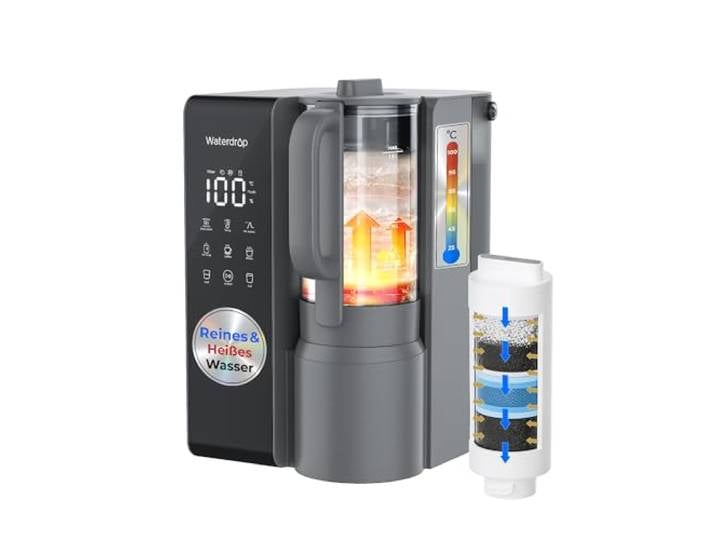
Waterdrop M1 Auftisch-Umkehrosmose-Wasserfilter, Kochendes Wasser 6-Stufen-Reinigung, 3:1 Rein- zu Abwasser, Auftisch-RO-System, 7 Temperaturstufen, Keine Installation<p>Das <strong>Waterdrop WD-M1 Heißwasser Umkehrosmose Tischwasserfiltersystem</strong> bietet eine innovative Lösung für die Wasseraufbereitung in deinem Zuhause. Mit seinen <strong>7 Temperaturoptionen</strong> und einer <strong>6-stufigen Reinigung</strong> sorgt dieses System für reines, wohlschmeckendes Wasser, das frei von Rost, Sedimenten und schädlichen Substanzen wie TDS, Chlor, Fluorid und Blei ist. Die hochmoderne <strong>0,0001μm RO-Membran</strong> garantiert eine effektive Filtration, die durch unabhängige Tests bestätigt wurde.</p><p>Die vielseitigen <strong>Heizoptionen</strong> ermöglichen es dir, Wasser direkt auf die gewünschte Temperatur zu erhitzen oder es zuerst zu kochen und anschließend abzukühlen. Dies macht das System ideal für die Zubereitung von Kaffee, Tee oder Babynahrung. Die <strong>BPA-freie Glaskanne</strong> aus lebensmittelechtem Glas ist nicht nur sicher, sondern ermöglicht auch einen Blick auf das kochende Wasser. Ihr abnehmbares Design macht sie perfekt für jeden Raum, sei es das Wohnzimmer oder die Küche.</p><p>Ein weiterer Vorteil des <strong>Waterdrop WD-M1</strong> ist die einfache Handhabung. Es ist keine Installation erforderlich – einfach anschließen, den Tank füllen und reines Wasser genießen. Mit einem <strong>4,5-Liter-Tank</strong> deckt das System den täglichen Bedarf deiner Familie und die Filter halten bis zu einem Jahr, wobei der Austausch in nur 3 Sekunden erfolgt. Spare Geld und Platz, indem du mehrere Geräte durch dieses kompakte Umkehrosmose-System ersetzt.</p>329,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
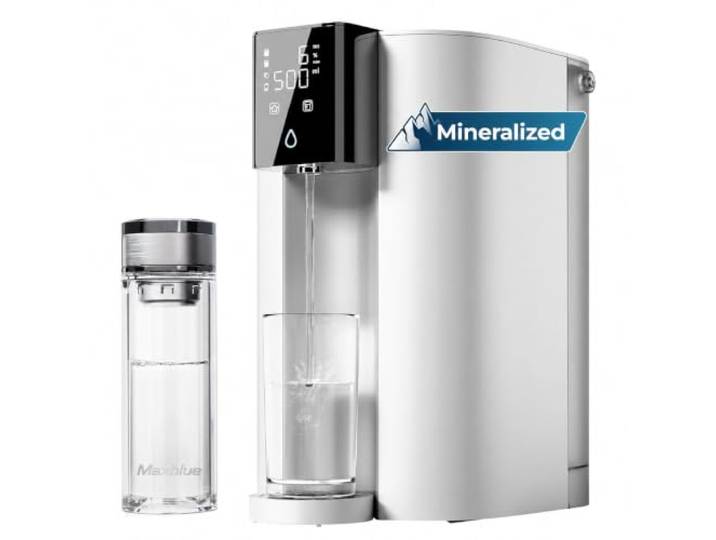
Waterdrop C1SL Alkalisches Mineral Osmoseanlage, Raumtemperatur, RO Wasser 7-Stufen-Filtration, Mineralisiert, 3:1 Rein- zu Abwasser, Auftisch-RO-Wasserfilter, Keine Installation<p>Die <strong>Waterdrop CoreRO Umkehrosmoseanlage</strong> ist die ideale Lösung für alle, die Wert auf reines und gesundes Trinkwasser legen. Dieses <strong>7-stufige Tisch-Umkehrosmosesystem</strong> wurde umfassend getestet und zertifiziert, um schädliche Stoffe wie PFAS, BPA, Chlor und Blei effektiv zu reduzieren. So wird dein Leitungswasser in reines, sicheres Wasser verwandelt, das mit wertvollen <strong>alkalischen Mineralien</strong> angereichert wird, um deine Gesundheit zu unterstützen.</p> <p>Dank des <strong>installationsfreien Designs</strong> kannst du die Anlage sofort in Betrieb nehmen. Einfach einschalten und jederzeit frisches Wasser genießen – ganz ohne aufwendige Installation. Die kompakte Größe und der tragbare 5-Liter-Wassertank machen die CoreRO perfekt für die Nutzung in der Küche, im Schlafzimmer, im Büro oder sogar im Wohnmobil. Du kannst den Behälter auch im Kühlschrank lagern, um stets kaltes Wasser zur Verfügung zu haben.</p> <p>Die Waterdrop CoreRO fügt nützliche Mineralien wie Kalium, Calcium, Natrium und Magnesium hinzu, um den pH-Wert auf optimale 7,5± zu regulieren und den Geschmack deines Wassers zu verbessern. Das benutzerfreundliche Touch-Bedienfeld ermöglicht es dir, die Wassermenge nach Bedarf anzupassen. Mit einem effizienten 3:1-Reinwasserverhältnis trägst du aktiv zur Reduzierung von Wasser- und Plastikverbrauch bei, indem du jährlich über 4.000 Wasserflaschen einspart. Der langlebige 7-in-1-Kompositfilter sorgt zudem für eine gesunde Wasserqualität über einen Zeitraum von 12 Monaten.</p>229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Airfit Abwasser-Innen-Reduzierstück 9050IR DN 90 x 50, für HT und KG-Rohre, PolypropylenAirfit Abwasser-Innen-Reduzierstück 9050IR für HT und KG Rohr: Brandverhalten geprüft nach DIN 4102-B2 EN 13501-1E EN 11925-2 geprüft und zugelassen Z-42.1-366 (DIN EN 1451-1) in exzentrischer Ausführung ohne Zulassung für dickwandiges Rohr: Brandverhalten geprüft nach DIN 4102-B2 EN 13501-1E EN 11925-2 Zulassung beantragt9,17 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Waterdrop M1 Auftisch-Umkehrosmose-Wasserfilter, Kochendes Wasser 6-Stufen-Reinigung, 3:1 Rein- zu Abwasser, Auftisch-RO-System, 7 Temperaturstufen, Keine Installation<p>Das <strong>Waterdrop WD-M1 Heißwasser Umkehrosmose Tischwasserfiltersystem</strong> bietet eine innovative Lösung für die Wasseraufbereitung in deinem Zuhause. Mit seinen <strong>7 Temperaturoptionen</strong> und einer <strong>6-stufigen Reinigung</strong> sorgt dieses System für reines, wohlschmeckendes Wasser, das frei von Rost, Sedimenten und schädlichen Substanzen wie TDS, Chlor, Fluorid und Blei ist. Die hochmoderne <strong>0,0001μm RO-Membran</strong> garantiert eine effektive Filtration, die durch unabhängige Tests bestätigt wurde.</p><p>Die vielseitigen <strong>Heizoptionen</strong> ermöglichen es dir, Wasser direkt auf die gewünschte Temperatur zu erhitzen oder es zuerst zu kochen und anschließend abzukühlen. Dies macht das System ideal für die Zubereitung von Kaffee, Tee oder Babynahrung. Die <strong>BPA-freie Glaskanne</strong> aus lebensmittelechtem Glas ist nicht nur sicher, sondern ermöglicht auch einen Blick auf das kochende Wasser. Ihr abnehmbares Design macht sie perfekt für jeden Raum, sei es das Wohnzimmer oder die Küche.</p><p>Ein weiterer Vorteil des <strong>Waterdrop WD-M1</strong> ist die einfache Handhabung. Es ist keine Installation erforderlich – einfach anschließen, den Tank füllen und reines Wasser genießen. Mit einem <strong>4,5-Liter-Tank</strong> deckt das System den täglichen Bedarf deiner Familie und die Filter halten bis zu einem Jahr, wobei der Austausch in nur 3 Sekunden erfolgt. Spare Geld und Platz, indem du mehrere Geräte durch dieses kompakte Umkehrosmose-System ersetzt.</p>329,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waterdrop C1SL Alkalisches Mineral Osmoseanlage, Raumtemperatur, RO Wasser 7-Stufen-Filtration, Mineralisiert, 3:1 Rein- zu Abwasser, Auftisch-RO-Wasserfilter, Keine Installation<p>Die <strong>Waterdrop CoreRO Umkehrosmoseanlage</strong> ist die ideale Lösung für alle, die Wert auf reines und gesundes Trinkwasser legen. Dieses <strong>7-stufige Tisch-Umkehrosmosesystem</strong> wurde umfassend getestet und zertifiziert, um schädliche Stoffe wie PFAS, BPA, Chlor und Blei effektiv zu reduzieren. So wird dein Leitungswasser in reines, sicheres Wasser verwandelt, das mit wertvollen <strong>alkalischen Mineralien</strong> angereichert wird, um deine Gesundheit zu unterstützen.</p> <p>Dank des <strong>installationsfreien Designs</strong> kannst du die Anlage sofort in Betrieb nehmen. Einfach einschalten und jederzeit frisches Wasser genießen – ganz ohne aufwendige Installation. Die kompakte Größe und der tragbare 5-Liter-Wassertank machen die CoreRO perfekt für die Nutzung in der Küche, im Schlafzimmer, im Büro oder sogar im Wohnmobil. Du kannst den Behälter auch im Kühlschrank lagern, um stets kaltes Wasser zur Verfügung zu haben.</p> <p>Die Waterdrop CoreRO fügt nützliche Mineralien wie Kalium, Calcium, Natrium und Magnesium hinzu, um den pH-Wert auf optimale 7,5± zu regulieren und den Geschmack deines Wassers zu verbessern. Das benutzerfreundliche Touch-Bedienfeld ermöglicht es dir, die Wassermenge nach Bedarf anzupassen. Mit einem effizienten 3:1-Reinwasserverhältnis trägst du aktiv zur Reduzierung von Wasser- und Plastikverbrauch bei, indem du jährlich über 4.000 Wasserflaschen einspart. Der langlebige 7-in-1-Kompositfilter sorgt zudem für eine gesunde Wasserqualität über einen Zeitraum von 12 Monaten.</p>229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Airfit Abwasser-Innen-Reduzierstück 9050IR DN 90 x 50, für HT und KG-Rohre, PolypropylenAirfit Abwasser-Innen-Reduzierstück 9050IR für HT und KG Rohr: Brandverhalten geprüft nach DIN 4102-B2 EN 13501-1E EN 11925-2 geprüft und zugelassen Z-42.1-366 (DIN EN 1451-1) in exzentrischer Ausführung ohne Zulassung für dickwandiges Rohr: Brandverhalten geprüft nach DIN 4102-B2 EN 13501-1E EN 11925-2 Zulassung beantragt9,17 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Handbuch Rohrleitungsbau 2Handbuch Rohrleitungsbau 2 , Berechnung , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 201401, Produktform: Leinen, Redaktion: Wossog, Günter, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Fachschema: Bau / Bautechnik~Bautechnik~Rohr (technisch), Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan-Verlag GmbH, Länge: 216, Breite: 159, Höhe: 68, Gewicht: 1901, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783802727238, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 849183179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.